
يعتبر الحد الأدنى للتسجيل في ضريبة القيمة المضافة من المعايير الأساسية التي تحدد التزام المنشآت بالتسجيل لدى هيئة الزكاة والضريبة والجمارك في المملكة العربية السعودية، ويهدف هذا الحد إلى ضمان امتثال الشركات للنظام الضريبي وفقًا لحجم إيراداتها السنوية.
ينقسم التسجيل في ضريبة القيمة المضافة في السعودية إلى تسجيل إلزامي وتسجيل اختياري؛ إذ يجب على المنشآت والأفراد الذين تتجاوز إيراداتهم السنوية 375,000 ريال سعودي التسجيل في ضريبة القيمة المضافة، بينما يكون التسجيل اختياريًا لمن تزيد إيراداتهم السنوية على 187,500 ريال سعودي وتقل عن 375,000 ريال سعودي.
ويساعد فهم حدود التسجيل في تحديد الالتزامات الضريبية للمنشأة وتجنب التأخر في التسجيل وما قد يترتب عليه من غرامات أو التزامات مالية.
الحد الأدنى للتسجيل في ضريبة القيمة المضافة
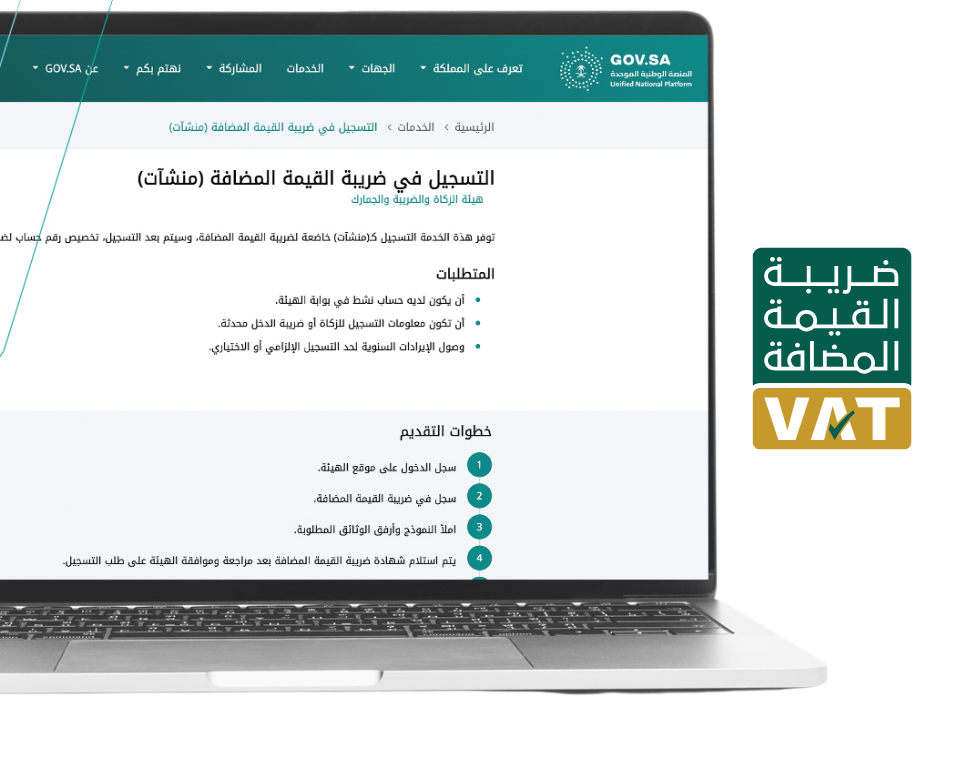
ضريبة القيمة المضافة هي ضريبة غير مباشرة تفرض على استهلاك السلع والخدمات في كل مرحلة من مراحل سلسلة التوريد، بدءًا من الإنتاج مرورًا بالتوزيع وصولًا إلى البيع النهائي، بمعنى آخر تطبق هذه الضريبة على جميع السلع والخدمات خلال مختلف مراحل سلسلة التوريد، بدءًا من المواد الخام وحتى وصولها إلى المستهلك النهائي، من الجدير بالذكر أن قيمة ضريبة القيمة المضافة التي يدفعها المستهلك تعتمد على تكلفة المنتج، مع خصم تكاليف المواد التي تم فرض الضريبة عليها في مراحل سابقة.
يبلغ الحد الإلزامي للتسجيل في ضريبة القيمة المضافة في المملكة العربية السعودية 375,000 ريال سعودي من الإيرادات السنوية، بينما يبدأ حد التسجيل الاختياري من أكثر من 187,500 ريال سعودي وحتى أقل من 375,000 ريال سعودي.
وبناءً على حجم الإيرادات السنوية وطبيعة النشاط، يمكن تحديد ما إذا كان التسجيل في ضريبة القيمة المضافة إلزاميًا أو اختياريًا، مع مراعاة الأحكام والاستثناءات الواردة في أنظمة ولوائح هيئة الزكاة والضريبة والجمارك.
التسجيل الإلزامي
يصبح التسجيل في ضريبة القيمة المضافة إلزاميًا للمنشآت والأفراد المقيمين في المملكة العربية السعودية عند تجاوز الإيرادات السنوية الخاضعة للضريبة 375,000 ريال سعودي، وفقًا لمتطلبات هيئة الزكاة والضريبة والجمارك.
التسجيل الاختياري
يمكن للمنشآت والأفراد المؤهلين التسجيل اختياريًا في ضريبة القيمة المضافة إذا تجاوزت إيراداتهم السنوية الخاضعة للضريبة 187,500 ريال سعودي وكانت أقل من 375,000 ريال سعودي.
ويتيح التسجيل الاختياري للمنشآت المؤهلة التعامل ضمن نظام ضريبة القيمة المضافة والاستفادة من الأحكام المطبقة على المسجلين وفقًا للأنظمة واللوائح ذات الصلة.
التسجيل كمجموعة
يمكن للأشخاص الاعتباريين المُقيمين في المملكة العربية السعودية تكوين مجموعة خاصة بضريبة القيمة المضافة، عندما يمتلك شخص واحد أو أكثر من الخاضعين للضريبة حصة تزيد عن 50% فيما بينهم، يكون لدى هؤلاء الأشخاص خيار التقدم إلى هيئة الزكاة والضريبة والجمارك كمجموعة ضريبية واحدة.
التسجيل المبسط للموردين غير المقيمين
يشمل نظام «التسجيل المبسط» للموردين غير المقيمين تقديم إقرارات ضريبة مبسطة لضريبة القيمة المضافة، وإمساك دفاتر مبسطة أيضًا، يهدف هذا النظام إلى تشجيع الموردين غير المقيمين ومنصات التوزيع الإلكترونية على الامتثال الضريبي.
ملاحظات هامة
يجب على المؤسسات والشركات الاطلاع على اللوائح والقوانين الصادرة عن هيئة الزكاة والضريبة والجمارك في المملكة العربية السعودية للحصول على معلومات دقيقة ومحدثة، وينصح بالتواصل مع مستشار ضريبي للحصول على المشورة المناسبة بشأن نوع التسجيل المناسب لكل مؤسسة أو شركة.
متى يجب التسجيل في ضريبة القيمة المضافة؟
يجب على أي شخص مقيم في المملكة العربية السعودية ولم يسبق له التسجيل في هيئة الزكاة والضريبة والجمارك أن يقوم بحساب إجمالي توريداته السنوية في نهاية كل شهر وفقًا لمتطلبات الاتفاقية، إذا تجاوزت قيمة التوريدات حد التسجيل الالزامي لضريبة القيمة المضافة يتعين عليه تقديم طلب التسجيل لدى الهيئة خلال مدة أقصاها 30 يومًا من نهاية ذلك الشهر، وذلك وفقًا للمادة (8) من لائحة ضريبة القيمة المضافة، سنتعرف على ضوابط التسجيل في ضريبة القيمة المضافة:
- يبدأ سريان التسجيل اعتبارًا من أول يوم من الشهر التالي لتاريخ تقديم الطلب.
- يجب على المقيمين غير المسجلين سابقًا تقييم إجمالي توريداتهم السنوية كل شهر خلال مدة لا تتجاوز 12 شهرًا، وفقًا لمتطلبات الاتفاقية.
- إذا كان الشخص غير مقيم في المملكة ولم يكن مسجلًا في الهيئة، ولكنه ملزم بسداد الضريبة على توريداته أو على ما يستلمه داخل السعودية، فيجب عليه التقدم بطلب تسجيل خلال 30 يومًا من أول عملية توريد تجعله خاضعًا للضريبة.
- يبدأ سريان التسجيل اعتبارًا من أول شهر يُتوقع فيه أن تتجاوز قيمة التوريدات السنوية الحد الإلزامي، تاريخ أول عملية توريد تلزمه بدفع الضريبة.
- في حال عدم تقديم الشخص الملزم بطلب تسجيل، تملك الهيئة صلاحية تسجيله تلقائيًا، على أن يبدأ التسجيل من التاريخ المحدد في المواد (3) و(4) من اللائحة التنفيذية لضريبة القيمة المضافة.
- يمكن للهيئة بناءً على طلب المكلف، تأجيل سريان التسجيل بشرط ألا يتجاوز بداية الشهر التالي لتقديم الطلب، ودون الإخلال بأي من أحكام اللائحة.
- كما يمكن للهيئة اعتبار التسجيل ساريًا من تاريخ سابق، بشرط أن يكون المكلف مؤهلًا للتسجيل في ذلك الوقت.
خطوات التسجيل في المنظومة الضريبية في السعودية
للتسجيل في المنظومة الضريبية في المملكة العربية السعودية، يجب اتباع الخطوات التالية:
- يجب التسجيل عبر الموقع الإلكتروني لهيئة الزكاة والضريبة والجمارك، يمكن الوصول إلى الموقع من خلال الرابط التالي: هيئة الزكاة والضريبة والجمارك.
- إذا لم يكن لديك حساب، يجب إنشاء حساب جديد على الموقع، إذا كان لديك حساب، قم بتسجيل الدخول باستخدام بياناتك.
- الوصول إلى خدمات التسجيل بعد تسجيل الدخول، ابحث عن قسم الخدمات الإلكترونية، اختر خدمة التسجيل في ضريبة القيمة المضافة.
- تعبئة نموذج التسجيل قم بتعبئة نموذج التسجيل بالمعلومات المطلوبة بدقة، تأكد من إدخال جميع البيانات بشكل صحيح.
- تقديم المستندات المطلوبة قد يُطلب منك تقديم بعض المستندات الداعمة، تختلف المستندات المطلوبة علي حسب نوع التسجيل.
- استلام شهادة تسجيل في ضريبة القيمة المضافة بعد اكتمال عملية التسجيل، ستتلقى شهادة تسجيل ضريبي.
- ملاحظات هامة تأكد من أن جميع المعلومات المقدمة صحيحة ودقيقة واحتفظ بنسخة من شهادة التسجيل الضريبي، يجب أن يكون لديك رقم تعريف ضريبي صالح لكي يتم التسجيل.
عقوبات التخلف عن التسجيل في ضريبة القيمة المضافة
تفرض الجهات المختصة عقوبات صارمة على المخالفين لقوانين ضريبة القيمة المضافة، وتشمل غرامات ضريبة القيمة المضافة ما يلي:
- تزوير المستندات للتهرب الضريبي: إذا تم تقديم مستندات مزورة للتهرب من دفع الضريبة أو استردادها بشكل غير قانوني، يلزم المخالف بدفع الضريبة المستحقة بالإضافة إلى غرامة لا تقل عن قيمة الضريبة المستحقة ولا تزيد على ثلاث أمثال قيمة السلع أو الخدمات محل التهرب .
- تقديم إقرارات ضريبية غير صحيحة: في حال تقديم بيانات غير دقيقة في الإقرار الضريبي، يتم فرض غرامة تصل إلى 50% من الفرق بين الضريبة المحسوبة والضريبة المستحقة.
- عدم التسجيل في ضريبة القيمة المضافة: يعاقب المخالف بغرامة تصل إلى 10,000 ريال سعودي.
- عدم سداد الضريبة في الموعد المحدد: في حال عدم سداد ضريبة القيمة المضافة المستحقة في الوقت المحدد، تفرض غرامة بنسبة 5%من قيمة الضريبة المستحقة، عن كل شهر أو جزء منه لم تسدد عنه الضريبة
- فرض الضريبة دون تسجيل رسمي: إذا قامت أي منشأة بفرض ضريبة القيمة المضافة على السلع والخدمات دون التسجيل في النظام الضريبي، يتم فرض غرامة قدرها 100,000 ريال سعودي.
- عدم الاحتفاظ بالسجلات والدفاتر المحاسبية المطلوبة: يعاقب المخالف بغرامة تصل إلى 50,000 ريال سعودي.
- تعطيل موظفي هيئة الضرائب عن أداء مهامهم: يتم فرض غرامة قدرها 50,000 ريال سعودي على من يعرقل عمل موظفي الهيئة.
تحديث بشأن مبادرة إلغاء الغرامات في 2026
أعلنت هيئة الزكاة والضريبة والجمارك في 29 يونيو 2026 تمديد مبادرة إلغاء الغرامات والإعفاء من العقوبات المالية لمدة 6 أشهر، اعتبارًا من 1 يوليو 2026 وحتى 31 ديسمبر 2026.
وتشمل المبادرة، وفقًا للشروط والضوابط المعلنة من الهيئة، عددًا من الغرامات من بينها غرامات التأخر في التسجيل في الأنظمة الضريبية، والتأخر في السداد، والتأخر في تقديم الإقرار، بالإضافة إلى غرامة تصحيح إقرار ضريبة القيمة المضافة.
ولا يعني ذلك إلغاء الغرامات بشكل عام، وإنما الاستفادة من الإعفاء مرتبطة باستيفاء الشروط التي حددتها هيئة الزكاة والضريبة والجمارك خلال مدة سريان المبادرة.
فوائد ضريبة القيمة المضافة للمستهلكين
تساعد الإيرادات الآتية من ضريبة القيمة المضافة في تحسين جودة الخدمات العامة، مما يعود بالنفع على المستهلكين، تعتبر ضريبة القيمة المضافة أكثر عدالة من بعض الضرائب الأخرى، حيث يدفعها جميع المستهلكين بنسب متناسبة مع استهلاكهم، كما تساعد ضريبة القيمة المضافة على تحفيز الإنتاج المحلي، كما يتم فرضها على السلع المستوردة بنفس النسبة المفروضة على السلع المحلية.
إلغاء التسجيل في ضريبة القيمة المُضافة
لفهم إجراءات إلغاء التسجيل في ضريبة القيمة المضافة، يجب الرجوع إلى القواعد الواردة في الدليل العام لضريبة القيمة المضافة الصادر عن هيئة الزكاة والضريبة والجمارك، تعرف على المزيد من التفاصيل فيما يلي:
إلغاء التسجيل الإلزامي
يتوجب على الشخص المسجل في ضريبة القيمة المضافة التقدم بطلب إلغاء التسجيل خلال 30 يومًا في الحالات التالية: التوقف عن ممارسة النشاط الاقتصادي، التوقف عن تقديم توريدات خاضعة للضريبة، انخفاض قيمة التوريدات السنوية إلى أقل من الحد الاختياري للتسجيل (187,500 ريال سعودي).
ولا يسمح للأشخاص الذين لم يمضِ على تسجيلهم في ضريبة القيمة المضافة أكثر من 12 شهرًا بتقديم طلب إلغاء التسجيل، يتم تنفيذ إلغاء التسجيل بعد موافقة هيئة الزكاة والضريبة والجمارك وتحديد تاريخ الإلغاء.
إلغاء التسجيل الاختياري
يمكن للأشخاص المسجلين اختياريًا في ضريبة القيمة المضافة التقدم بطلب إلغاء التسجيل إذا تحقق أحد الشرطين التاليين: مرور 12 شهرًا منذ التسجيل في ضريبة القيمة المضافة، وانخفاض حجم المبيعات السنوي عن الحد الإلزامي للتسجيل (375,000 ريال سعودي)، وينصح الأشخاص الراغبين في إلغاء تسجيلهم بمراجعة الهيئة لضمان الامتثال للقوانين الضريبية وتجنب أي غرامات أو التزامات مالية غير محسوبة.
التهرب من دفع ضريبة القيمة المضافة
لا يمكن التهرب من دفع ضريبة القيمة المضافة، فهي إلزامية على جميع المنشآت التي ينطبق عليها حد التسجيل القانوني، ومع ذلك يمكنك تسهيل إدارة التزاماتك الضريبية وتقليل الأخطاء من خلال الاستعانة بشركات متخصصة في الاستشارات الضريبية، مثل شركة كي إتش سي بي إي KHCPA والتي تقدم خدمات مثل:
- إعداد الإقرارات الضريبية وضمان دقتها.
- تقديم الاستشارات حول الاسترداد الضريبي وتقليل الالتزامات القانونية.
- الامتثال للأنظمة الضريبية لتجنب العقوبات والغرامات.
- الامتثال للقوانين دون تعقيد إدارتك المالية.
طرق التواصل مع شركة كي إتش سي بي إيه
يمكنك التواصل مع شركة كي إتش سي بي إي KHCPA محاسبون ومراجعون قانونيون من خلال الآتي:
للتواصل الهاتفي
- 9143 013 59 966+
- 1143 411 11 966+
للمراسلات الإلكترونية
للاجتماع بفريق الشركة عبر الإنترنت
- بدء الاجتماع من خلال هذا الرابط
لزيارة مقر الشركة
- 7795 طريق الملك عبد العزيز 2058 حي الياسمين الرياض 13322, المملكة العربية السعودية.
الخاتمة
في الختام يعد فهم الحد الأدنى للتسجيل في ضريبة القيمة المضافة أمرًا ضروريًا لضمان الامتثال للقوانين الضريبية وتجنب العقوبات، يجب على الشركات والأفراد التحقق من القوانين واللوائح المحلية في بلدهم لمعرفة الحد الأدنى المحدد والتسجيل في الوقت المناسب.
الأسئلة الشائعة
ستتعرض المنشأة لغرامة عدم التسجيل، والتي تصل إلى 10,000 ريال سعودي، بالإضافة إلى احتمالية فرض غرامات أخرى تتعلق بعدم الامتثال.
نعم، يشمل الحد الأدنى للتسجيل جميع الشركات والأنشطة التجارية، بما في ذلك الأفراد الذين يمارسون نشاطًا اقتصاديًا مستقلًا ويحققون إيرادات ضمن الحد المحدد.
يجب جمع جميع الإيرادات الناتجة عن توريد السلع والخدمات الخاضعة للضريبة خلال آخر 12 شهرًا أو المتوقعة خلال الـ 12 شهرًا القادمة. ماذا يحدث إذا تجاوزت إيرادات منشأتي الحد الإلزامي ولم أسجل في الضريبة؟
هل يشمل الحد الأدنى جميع أنواع الشركات والأنشطة التجارية؟
كيف يمكنني حساب إيراداتي السنوية لمعرفة ما إذا كنت ملزمًا بالتسجيل؟