
المؤسسات لا تُعفى من ضريبة القيمة المضافة في السعودية لمجرد انتمائها إلى قطاع معين؛ إذ تعتمد المعالجة الضريبية غالبًا على نوع النشاط أو السلعة أو الخدمة. وتشمل أبرز التوريدات المعفاة بعض الخدمات المالية والتوريدات العقارية المحددة، بينما توجد حالات أخرى تخضع لنسبة 0% أو تتحمل الدولة ضريبتها أو تكون خارج نطاق الضريبة.
تشمل المؤسسات المعفاة من ضريبة القيمة المضافة في المملكة العربية السعودية بعض القطاعات التي تقدم خدمات حيوية أو غير ربحية، وفقًا للوائح هيئة الزكاة والضريبة والجمارك، من بين هذه المؤسسات، الجهات الحكومية التي تقدم خدماتها دون مقابل أو برسوم رمزية، بالإضافة إلى المؤسسات الخيرية والمنظمات غير الربحية المعتمدة التي تعمل في مجالات الإغاثة والتنمية الاجتماعية.
ما هي ضريبة القيمة المضافة ؟
تعتبر ضريبة القيمة المضافة (VAT) من الأدوات المالية الأساسية التي تعتمدها الدول لزيادة الإيرادات الحكومية وتعزيز التنمية الاقتصادية المستدامة، وقد بدأت المملكة العربية السعودية في تطبيق هذه الضريبة على مجموعة واسعة من السلع والخدمات بنسبة محددة، إلا أن هناك بعض الفئات تستثنى من الضريبة المضافة، في إطار دعم الأنشطة غير الربحية وتحسين مستوى الخدمات الأساسية.
تتمتع المؤسسات المعفاة من ضريبة القيمة المضافة بعدة مزايا، أبرزها تعزيز قدرتها التنافسية في السوق، وجذب المزيد من الاستثمارات في القطاعات المستفيدة من الإعفاء، كما يسهم هذا الإعفاء في تمكين هذه المؤسسات من تقديم منتجات وخدمات بأسعار أكثر تنافسية، مما يعود بالفائدة على المستهلكين.
المؤسسات المعفاة من ضريبة القيمة المضافة
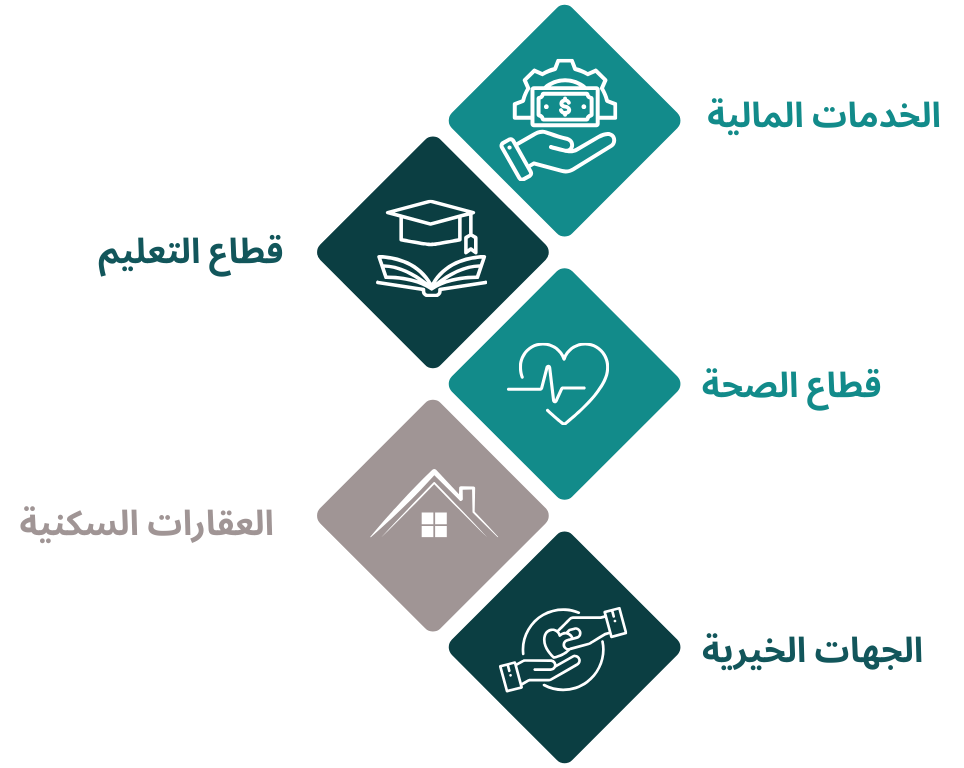
تحدد هيئة الزكاة والضريبة والجمارك في المملكة العربية السعودية فئات معينة من المؤسسات والأنشطة التي تكون معفاة من ضريبة القيمة المضافة، سواء بشكل كلي أو جزئي، وفقًا للوائح الضريبية المعتمدة، لذلك سوف نذكر في الفقرات التالية القطاعات والخدمات المعفاة من ضريبة القيمة المضافة:
أولًا: الخدمات المالية
تعفى معظم الخدمات المالية من ضريبة القيمة المضافة، باستثناء تلك التي يتم فرض رسوم واضحة عليها، ومن بين الخدمات المالية المعفاة الفوائد على القروض والتمويلات والمعاملات المتعلقة بأسواق المال (شراء وبيع الأسهم والسندات) ومنتجات التأمين على الحياة، وتذكر تخضع بعض الرسوم المالية مثل رسوم إصدار البطاقات الائتمانية أو التحويلات المالية التجارية لضريبة القيمة المضافة بنسبة 15%.
ثانيًا: قطاع التعليم
بالنسبة لقطاع التعليم، تختلف المعالجة الضريبية وفق نوع الجهة والخدمة التعليمية المقدمة. وفيما يتعلق بخدمات التعليم الأهلي والخاص المؤهلة، تتحمل الدولة ضريبة القيمة المضافة المستحقة عن المواطنين وفق الضوابط المعتمدة، وهو ما يختلف عن اعتبار المؤسسة التعليمية أو الخدمة معفاة من الضريبة بشكل عام.
وتشمل آلية تحمل الدولة بعض الخدمات التعليمية المؤهلة المقدمة من المدارس والجامعات والجهات التدريبية المشمولة بالضوابط، مع ضرورة الرجوع إلى الأحكام المعتمدة لتحديد المعالجة الضريبية لكل حالة.
ثالثًا: قطاع الصحة
تختلف المعالجة الضريبية في القطاع الصحي باختلاف نوع الخدمة أو المنتج والجهة المقدمة له. وتخضع بعض الأدوية والأجهزة والمعدات الطبية المؤهلة لضريبة القيمة المضافة بنسبة 0% وفق القوائم والضوابط المعتمدة، وهو ما يختلف عن الإعفاء من الضريبة.
أما الخدمات الصحية الأخرى، فتحدد معاملتها الضريبية وفق طبيعة الخدمة والجهة المقدمة لها والأحكام المنظمة لها، لذلك لا يمكن اعتبار جميع المنشآت أو الخدمات الصحية معفاة من ضريبة القيمة المضافة بشكل عام.
رابعًا: العقارات السكنية
تعفى إيجارات العقارات السكنية من ضريبة القيمة المضافة، بينما يخضع تأجير العقارات التجارية وغير السكنية لضريبة القيمة المضافة وفق النسبة الأساسية المقررة.
أما التوريدات العقارية التي تتم عن طريق البيع ونقل الملكية، فقد تم إعفاؤها من ضريبة القيمة المضافة اعتبارًا من 4 أكتوبر 2020، وأصبحت التصرفات العقارية تخضع لنظام ضريبة التصرفات العقارية وفق الأحكام والضوابط المنظمة لها.
خامسًا: الجهات الخيرية والمؤسسات غير الربحية
لا يعني تسجيل الجهة كجمعية أو مؤسسة خيرية أن جميع تعاملاتها معفاة تلقائيًا من ضريبة القيمة المضافة. إلا أن بعض الجمعيات والمؤسسات الخيرية وما في حكمها يمكن أن تُصنف ضمن الأشخاص المؤهلين لاسترداد ضريبة القيمة المضافة إذا استوفت الشروط والضوابط المعتمدة.
ومن أبرز هذه الشروط أن تكون الجهة مرخصة نظاميًا، وأن تكون أوجه صرفها موجهة للنفع العام دون أهداف تجارية أو ربحية، وألا تمارس نشاطًا اقتصاديًا خاضعًا لضريبة القيمة المضافة وفق الحالات المحددة.
كيف يتم تحديد الإعفاء من ضريبة القيمة المضافة في السعودية؟
لا توجد مجموعة واحدة من الشروط تنطبق على جميع المؤسسات أو الأنشطة للحصول على الإعفاء من ضريبة القيمة المضافة؛ إذ تختلف المعالجة بحسب طبيعة التوريد والنشاط والجهة التي تقدمه.
ويتم تحديد المعالجة الضريبية من خلال عدة عوامل، من أهمها:
- طبيعة السلعة أو الخدمة المقدمة.
- ما إذا كان التوريد معفى أو خاضعًا للنسبة الأساسية أو لنسبة 0%.
- صفة الجهة التي تقدم الخدمة.
- وجود شروط أو ضوابط خاصة بالقطاع.
- الأحكام الواردة في نظام ضريبة القيمة المضافة ولائحته التنفيذية والأدلة الإرشادية الصادرة عن هيئة الزكاة والضريبة والجمارك.
لذلك يجب التحقق من المعالجة الخاصة بكل نشاط أو توريد بدلًا من افتراض أن المؤسسة بالكامل معفاة من الضريبة.
الفرق بين الإعفاء من الضريبة وعدم الخضوع لها
تتعلق ضريبة القيمة المضافة (VAT) بمجموعة من القواعد التي تحدد من يجب عليه دفع الضريبة، ومن يتم إعفاؤه منها، ومن لا يخضع لها أساسًا، يعد فهم الفرق بين الإعفاء من الضريبة وعدم الخضوع للضريبة أمرًا ضروريًا لتحديد التزامات الشركات والأفراد تجاه هيئة الزكاة والضريبة والجمارك، لذلك سنتعرف على هذا الفرق فيما يلي:
الإعفاء من الضريبة
إن الإعفاء من ضريبة القيمة المضافة يعني أن النشاط أو السلعة أو الخدمة مشمولة في نظام الضريبة ولكنها مستثناة من دفعها وفقًا للقوانين المعمول بها، النتائج لا يتم تحصيل ضريبة القيمة المضافة من العميل عند شراء السلع أو الخدمات المعفاة، لا تستطيع الشركات المعفاة من الضريبة استرداد ضريبة المدخلات (الضريبة المدفوعة على المشتريات أو النفقات).
يستمر الخاضعون للضريبة في تقديم الإقرارات الضريبية، لكنهم لا يجمعون الضريبة على الأنشطة المعفاة، أمثلة على السلع والخدمات المعفاة من ضريبة القيمة المضافة في السعودية:
- الخدمات المالية مثل القروض والفوائد البنكية والتأمين.
- الخدمات الصحية الأساسية (بعض الأدوية والأجهزة الطبية).
- التعليم الحكومي وبعض المؤسسات التعليمية الخاصة المعتمدة.
- العقارات السكنية (مثل إيجارات المساكن).
عدم الخضوع للضريبة
يعني أن النشاط أو الكيان أو المنتج لا يقع ضمن نطاق ضريبة القيمة المضافة من الأساس، وبالتالي لا تطبق عليه الضريبة بأي شكل، النتائج لا يتم تسجيل الشركات أو الأفراد في نظام ضريبة القيمة المضافة، لا يتم فرض أي ضريبة على المبيعات أو المشتريات المتعلقة بالنشاط غير الخاضع، يمكن للكيانات غير الخاضعة عدم تقديم إقرارات ضريبية لهيئة الزكاة والضريبة والجمارك.
الفوائد التي تحصل عليها الشركات من الإعفاء في السعودية
تقدم الإعفاءات الضريبية في المملكة العربية السعودية مجموعة من الفوائد الهامة للشركات، والتي تساهم في تعزيز النمو الاقتصادي وتحقيق أهداف رؤية 2030، ومن أبرز هذه الفوائد:
- يؤدي الإعفاء الضريبي إلى تقليل العبء المالي على الشركات، مما يزيد من أرباحها ويحسن قدرتها على الاستثمار والتوسع.
- كما يساعد الإعفاء الضريبي الشركات على تقديم منتجات وخدمات بأسعار تنافسية، مما يعزز مكانتها في السوق المحلي والإقليمي.
- تعتبر الإعفاءات الضريبية من أهم عوامل الجذب للاستثمارات الأجنبية المباشرة، حيث توفر بيئة استثمارية جاذبة ومحفزة.
- يساهم في توفير موارد مالية إضافية للشركات، مما يمكنها من الاستثمار في البحث والتطوير وتبني التقنيات الحديثة.
- توجه المملكة الإعفاءات الضريبية نحو القطاعات الاستراتيجية التي تساهم في تنويع الاقتصاد وتحقيق أهداف التنمية المستدامة.
- يساهم الإعفاء الضريبي في تحسين التدفقات النقدية للشركات، مما يمكنها من الوفاء بالتزاماتها المالية وتوسيع نطاق أعمالها.
- الإعفاءات الضريبية خصوصا طويلة الأمد منها، تعطي الشركات رؤية واضحة لمستقبلها المالي وتساعدها على التخطيط بشكل أفضل.
كيفية التحقق من التسجيل في ضريبة القيمة المضافة في السعودية؟
يمكنك التحقق من التسجيل في ضريبة القيمة المضافة في المملكة العربية السعودية من خلال عدة طرق سنتعرف عليها فيما يلي:
بوابة التحقق من المكلفين لدى هيئة الزكاة والضريبة والجمارك
يمكنك استخدام هذه البوابة للتحقق من تسجيل أي مكلف في ضريبة القيمة المضافة، للوصول إلى هذه الخدمة يمكنك الدخول علي موقع هيئة الزكاة والضريبة والجمارك والبحث عن خدمة التحقق من تسجيل ضريبة القيمة المضافة، بعد ذلك يمكنك إدخال رقم السجل التجاري أو رقم شهادة تسجيل في ضريبة القيمة المضافة للمنشأة المراد التحقق منها، ستظهر لك نتيجة البحث حالة التسجيل في ضريبة القيمة المضافة.
المنصة الوطنية الموحدة
توفر المنصة الوطنية الموحدة خدمة الاستعلام عن التسجيل في ضريبة القيمة المضافة، يمكنك الوصول إلى هذه الخدمة من خلال موقع المنصة الوطنية الموحدة، يمكنك إدخال معطيات البحث للتأكد من التسجيل، مثل الرقم الضريبي أو رقم السجل التجاري، ستظهر لك نتيجة البحث حالة التسجيل في ضريبة القيمة المضافة للمنشأة.
وتعتبر هيئة الزكاة والضريبة والجمارك هي الجهة الرسمية المسؤولة عن ضريبة القيمة المضافة في المملكة العربية السعودية، ويمكنك الحصول على مزيد من المعلومات حول ضريبة القيمة المضافة من خلال زيارة الموقع الإلكتروني للهيئة.
ما هو تأثير المؤسسات المعفاة من ضريبة القيمة المضافة على القطاعات؟
تؤثر المؤسسات المعفاة من ضريبة القيمة المضافة على القطاعات الاقتصادية بطرق متعددة، ويمكن تلخيص هذا التأثير في النقاط التالية:
- تهدف الإعفاءات الضريبية إلى تشجيع الاستثمارات في قطاعات محددة تعتبر حيوية للاقتصاد الوطني، مثل الرعاية الصحية والتعليم والطاقة المتجددة.
- من خلال تخفيف العبء الضريبي، يتم تحفيز الشركات على التوسع والابتكار في هذه القطاعات، مما يؤدي إلى نمو اقتصادي.
- تتمكن المؤسسات المعفاة من ضريبة القيمة المضافة من تقديم منتجات وخدمات بأسعار أكثر تنافسية، مما يعزز مكانتها في السوق.
- يمكن أن يؤدي الإعفاء من ضريبة القيمة المضافة إلى انخفاض أسعار السلع والخدمات في القطاعات المعفاة.
- يمكن أن يؤدي الإعفاء من ضريبة القيمة المضافة إلى تقليل الإيرادات الحكومية، لذلك يجب على الحكومات أن توازن بين تحفيز القطاعات الاقتصادية والحفاظ على استقرار الإيرادات العامة.
- تعتبر الإعفاءات الضريبية من أهم عوامل الجذب للاستثمارات الأجنبية المباشرة.
- من خلال توفير بيئة استثمارية جاذبة، يمكن للدول أن تجذب الشركات الأجنبية لتأسيس فروع لها أو الاستثمار في مشاريع محلية.
لماذا يجب اختيار شركة كي إتش سي بي إيه KHCPA؟
شركة كي إتش سي بي إي محاسبون ومراجعون قانونيون (KHCPA) هي شركة مهنية تقدم مجموعة واسعة من الخدمات المحاسبية والاستشارية في المملكة العربية السعودية، تهدف الشركة إلى تلبية احتياجات جميع المنشآت الاقتصادية من خلال تقديم خدمات مهنية عالية الجودة، يمكنك التواصل مع الشركة عبر موقعهم الإلكتروني أو عبر الهاتف، كما تتميز بأنها تتيح إمكانية دفع ضريبة القيمة المعفاة بدلًا من إهدار الكثير من الوقت والجهد.
طرق التواصل مع شركة كي إتش سي بي إي
يمكنك التواصل مع الشركة من خلال الآتي:
للتواصل الهاتفي
- 9143 013 59 966+
- 1143 411 11 966+
للمراسلات الإلكترونية
للاجتماع بفريق الشركة عبر الإنترنت
- بدء الاجتماع من خلال هذا الرابط
لزيارة مقر الشركة
- 7795 طريق الملك عبد العزيز 2058 حي الياسمين الرياض 13322, المملكة العربية السعودية.
الخاتمة
في الختام يعد إعفاء بعض المؤسسات المعفاة من ضريبة القيمة المضافة خطوة مهمة لدعم القطاعات الأساسية وتحقيق التوازن الاقتصادي والاجتماعي، إذ يساهم هذا الإعفاء في تخفيف الأعباء المالية، وتعزيز القدرة التنافسية، وتحفيز الاستثمار في الخدمات الضرورية مثل التعليم والصحة والخدمات المالية.
الأسئلة الشائعة
المؤسسات المعفاة تشمل الجهات الحكومية، المؤسسات الخيرية والمنظمات غير الربحية، بعض الخدمات المالية، والمؤسسات التعليمية والصحية المعتمدة، وفقًا للوائح هيئة الزكاة والضريبة والجمارك.
لا، صفة المؤسسة غير الربحية لا تعني إعفاء جميع تعاملاتها تلقائيًا من ضريبة القيمة المضافة. وتختلف المعالجة حسب طبيعة الأنشطة والتوريدات التي تقدمها المؤسسة، كما يمكن لبعض الجمعيات والمؤسسات الخيرية المؤهلة استرداد ضريبة القيمة المضافة وفق شروط وضوابط محددة
ليس جميعها، فقط المؤسسات المعتمدة والمسجلة وفقًا للضوابط المحددة قد تستفيد من الإعفاء، في بعض الحالات، قد تخضع بعض الخدمات داخل هذه القطاعات للضريبة.
لا، يتم إعفاء بعض المعاملات المالية مثل القروض، الإيداعات البنكية، والتأمين على الحياة، لكن هناك معاملات أخرى قد تكون خاضعة للضريبة. ما هي المؤسسات المعفاة من ضريبة القيمة المضافة في السعودية؟
هل المؤسسات غير الربحية معفاة من ضريبة القيمة المضافة بالكامل؟
هل جميع الخدمات الصحية والتعليمية معفاة من ضريبة القيمة المضافة؟
هل يشمل الإعفاء من ضريبة القيمة المضافة جميع المعاملات المالية؟